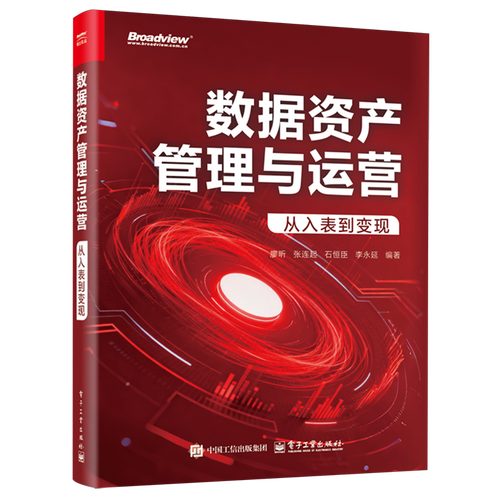
在数字经济时代,数据已成为与土地、劳动力、资本、技术并列的第五大生产要素。仅仅拥有数据并不足以创造价值,如何将数据转化为可管理、可计量、可交易的企业资产,并最终实现商业变现,是当前企业面临的核心课题。本文围绕“数据资产管理与运营”这一主线,从数据资产入表出发,探讨资产化的关键环节与变现路径,为企业构建从资源到资产、再到资本的全链条管理能力提供框架参考。\n\n一、从数据资源到数据资产:重新认识资产管理的内涵\n\n传统资产管理关注实物资产和金融资产的保值增值,而数据资产管理则强调对数据全生命周期的治理、运营与价值释放。并非所有数据都是资产,只有那些能为企业带来未来经济利益、且成本或价值能够可靠计量的数据资源,才具备资产化的基本条件。这要求企业从会计视角明确数据的权属、成本和预期收益,同时从技术和管理视角建立质量、安全、合规的保障体系。换言之,数据资产管理是“会计计量”与“技术运营”的交汇点。\n\n二、数据资产入表:确认、计量与披露\n\n数据资产入表,即将符合条件的数据资源纳入企业资产负债表,是资产化管理的关键一步。根据财政部《企业数据资源相关会计处理暂行规定》,企业可将满足无形资产或存货定义的数据资源,分别确认为“无形资产——数据资源”或“存货——数据资源”。这一过程包含三个核心动作:\n\n1. 确认:盘点数据资源,梳理其来源、权属和法律合规性。只有企业拥有或控制的、预期带来经济利益的、成本可可靠计量的数据,才能进入入表范围。\n2. 计量:初始计量按成本法,后续计量允许采用成本模式或公允价值模式。成本主要包括数据采集、清洗、标注、整合、开发等支出。公允价值则依赖于活跃市场或评估模型。\n3. 披露:企业需在报表附注中披露数据资源的类别、金额、摊销方法、减值情况,以及未入表但具有价值的数据资源信息,以增强透明度。\n\n入表不是终点,而是一个新起点。它迫使企业建立数据资产目录、成本归集体系和价值评估机制,从而倒逼资产管理规范化。\n\n三、运营体系:从治理到增值的持续循环\n\n入表之后,数据资产的运营是关键。资产管理不应只停留在财务确认,而要进入每日的治理、开发、服务和交易环节。建议构建“四层运营体系”:\n\n- 治理层:建立数据标准、质量监控、安全分级和合规审查。数据质量直接影响资产价值,脏数据只能造成负债而非资产。\n- 开发层:通过数据中台、数据湖仓等技术设施,将原始数据加工为可复用的数据产品,如标签、指标、模型。每一项数据产品都是一个潜在的资产单元。\n- 服务层:以API、数据包、分析报告等形式,向内部业务部门和外部客户提供数据服务。重点在于设计服务目录、计量服务成本、追踪服务收益。\n- 交易层:在合规前提下,通过数据交易所、场外协议等方式实现数据资产的许可、转让或出资。此时需要第三方评估、登记和审计,确保定价合理、交易合法。\n\n运营体系的本质是形成一个从“资源—资产—服务—收益”的正向循环。成本被归集,收益被追踪,价值被持续评估和优化。\n\n四、实现变现:核心模式与选择策略\n\n数据资产变现主要有三种模式:\n\n1. 内部赋能型:数据用于优化自身业务决策、降低成本、提升效率,例如精准营销、风险控制、供应链优化。其价值体现在间接收益和成本节约。这是绝大多数企业应首先做好的路径。\n2. 外部服务型:向外部客户提供数据或分析服务。方式包括API调用、数据订阅、行业报告、数据咨询等。这要求企业有清晰的数据产品化能力和服务交付能力。\n3. 交易流通型:直接在数据交易场所挂牌或经撮合达成数据资产转让、授权、作价入股等。该模式目前面临确权难、定价难、合规要求高等挑战,但政策环境正在逐步完善。\n\n企业应基于自身数据的特点(如稀缺性、时效性、敏感性)以及合规成熟度,选择组合策略,通常从不涉及越权风险的内部赋能开始,逐步向外部服务和交易拓展。\n\n五、资产管理中的关键挑战与应对\n\n实践中,数据资产管理面临五大难点:权属难认定、成本难归集、价值难评估、安全难平衡、收支难匹配。对此,建议:\n\n- 在法律部门与业务部门共同参与下完善数据确权台账,严格执行个人信息保护和数据安全法;\n- 建立成本中心或虚拟“数据资产账户”,归集直接费用和合理分摊间接费用;\n- 融合成本法、收益法和市场法进行价值评估,周期性重估;\n- 以“数据分级分类”为抓手,区分敏感数据与可流通数据,推行隐私计算、车联网安全等使能技术;\n- 数据资产收益可能滞后于成本,应采用长周期会计核算策略。\n\n\n\n数据资产管理与运营是一场从理念到机制、从流程到技术的系统变革。入表提供了一张“会计刻度表”,让企业能量化、盘点治理好无形资产。而要真正的“资产管理”,更强调整体治理体系和运营闭环,使数据的价值不断互动、增值、转化。只有形成从治理—加工—服务—交易的知识沉淀和价值循环,经历较长时间发展和业洞察积淀、跨专业跨职能协调后的反思与反复试对,数据才能升级为企业核心竞争力,并不断回馈资产负债表与创新发展逻辑。谁能率先挣脱传统思维惯性的绑架并将阻力转化为探索的引擎,谁就能奠定数据驱动的重要竞争道路,撬动更新的价值增长支点,这是趋势使然与应当思考的公司运作必选项。
数据资产管理与运营 从入表到变现的资产管理路径
更新时间:2026-09-15 08:01:41
如若转载,请注明出处:http://www.zunhaovip.com/product/11.html
PRODUCT
产品列表