资产管理,广义上是指对个人、家庭、企业或机构所拥有的各类资产进行系统化规划、配置、监控与优化的过程,目标是在可承受的风险水平下实现资产的保值、增值或特定目标(如流动性管理、风险对冲、财务安全等)。它既是一个金融领域的专业概念,也是一种贯穿日常财务决策的思维方式。
一、资产管理的核心要义
资产管理的本质可以拆解为三个关键词:对象、目标与手段。
对象:资产不限于现金和存款,还包括不动产、股票、债券、基金、保险、贵金属、企业股权、知识产权,甚至数字资产等。不同资产具有不同的收益性、风险性和流动性。
目标:资产管理的目标并不总是“赚钱”。对个人而言,可能是子女教育金储备、退休规划、购房首付;对企业而言,可能是现金流安全、闲置资金增效、跨境资产配置;对机构而言,可能是养老金保值、保险资金匹配负债、主权财富增值。
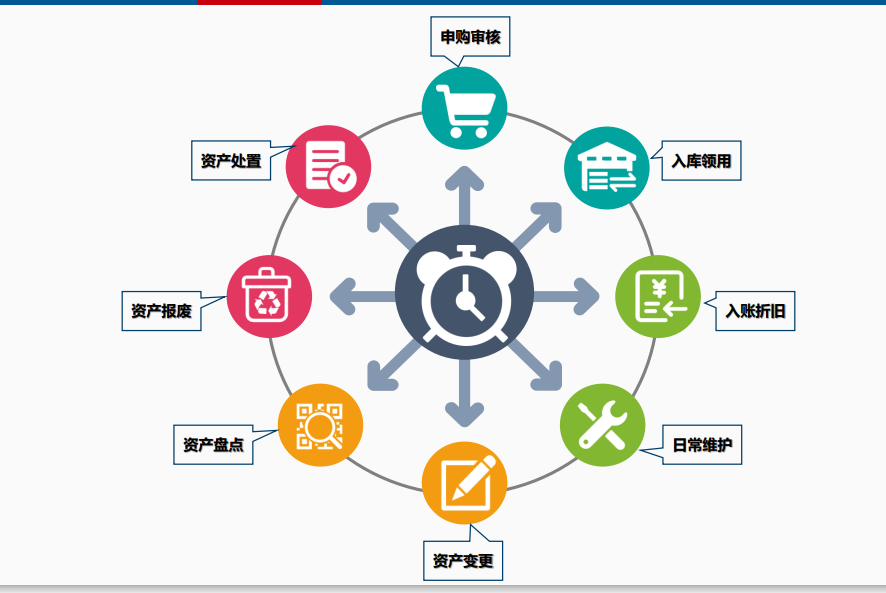
手段:包括资产盘点、风险评估、配置策略制定、投资组合构建、绩效归因、再平衡与动态调整等。
因此,资产管理不是简单的“买理财”或“炒股”,而是一套从现状诊断到目标设定、再到策略执行与反馈修正的闭环体系。它强调以目标为导向、以风险为约束、以配置为核心。
二、资产管理的层次与类型
从主体角度看,资产管理可分为几个层次:
- 个人与家庭资产管理:关注收支平衡、应急储备、保险保障、投资增值与遗产规划。核心是把“钱”分配到不同用途的账户中,如日常账户、保障账户、投资账户与长期目标账户,形成攻守兼备的结构。
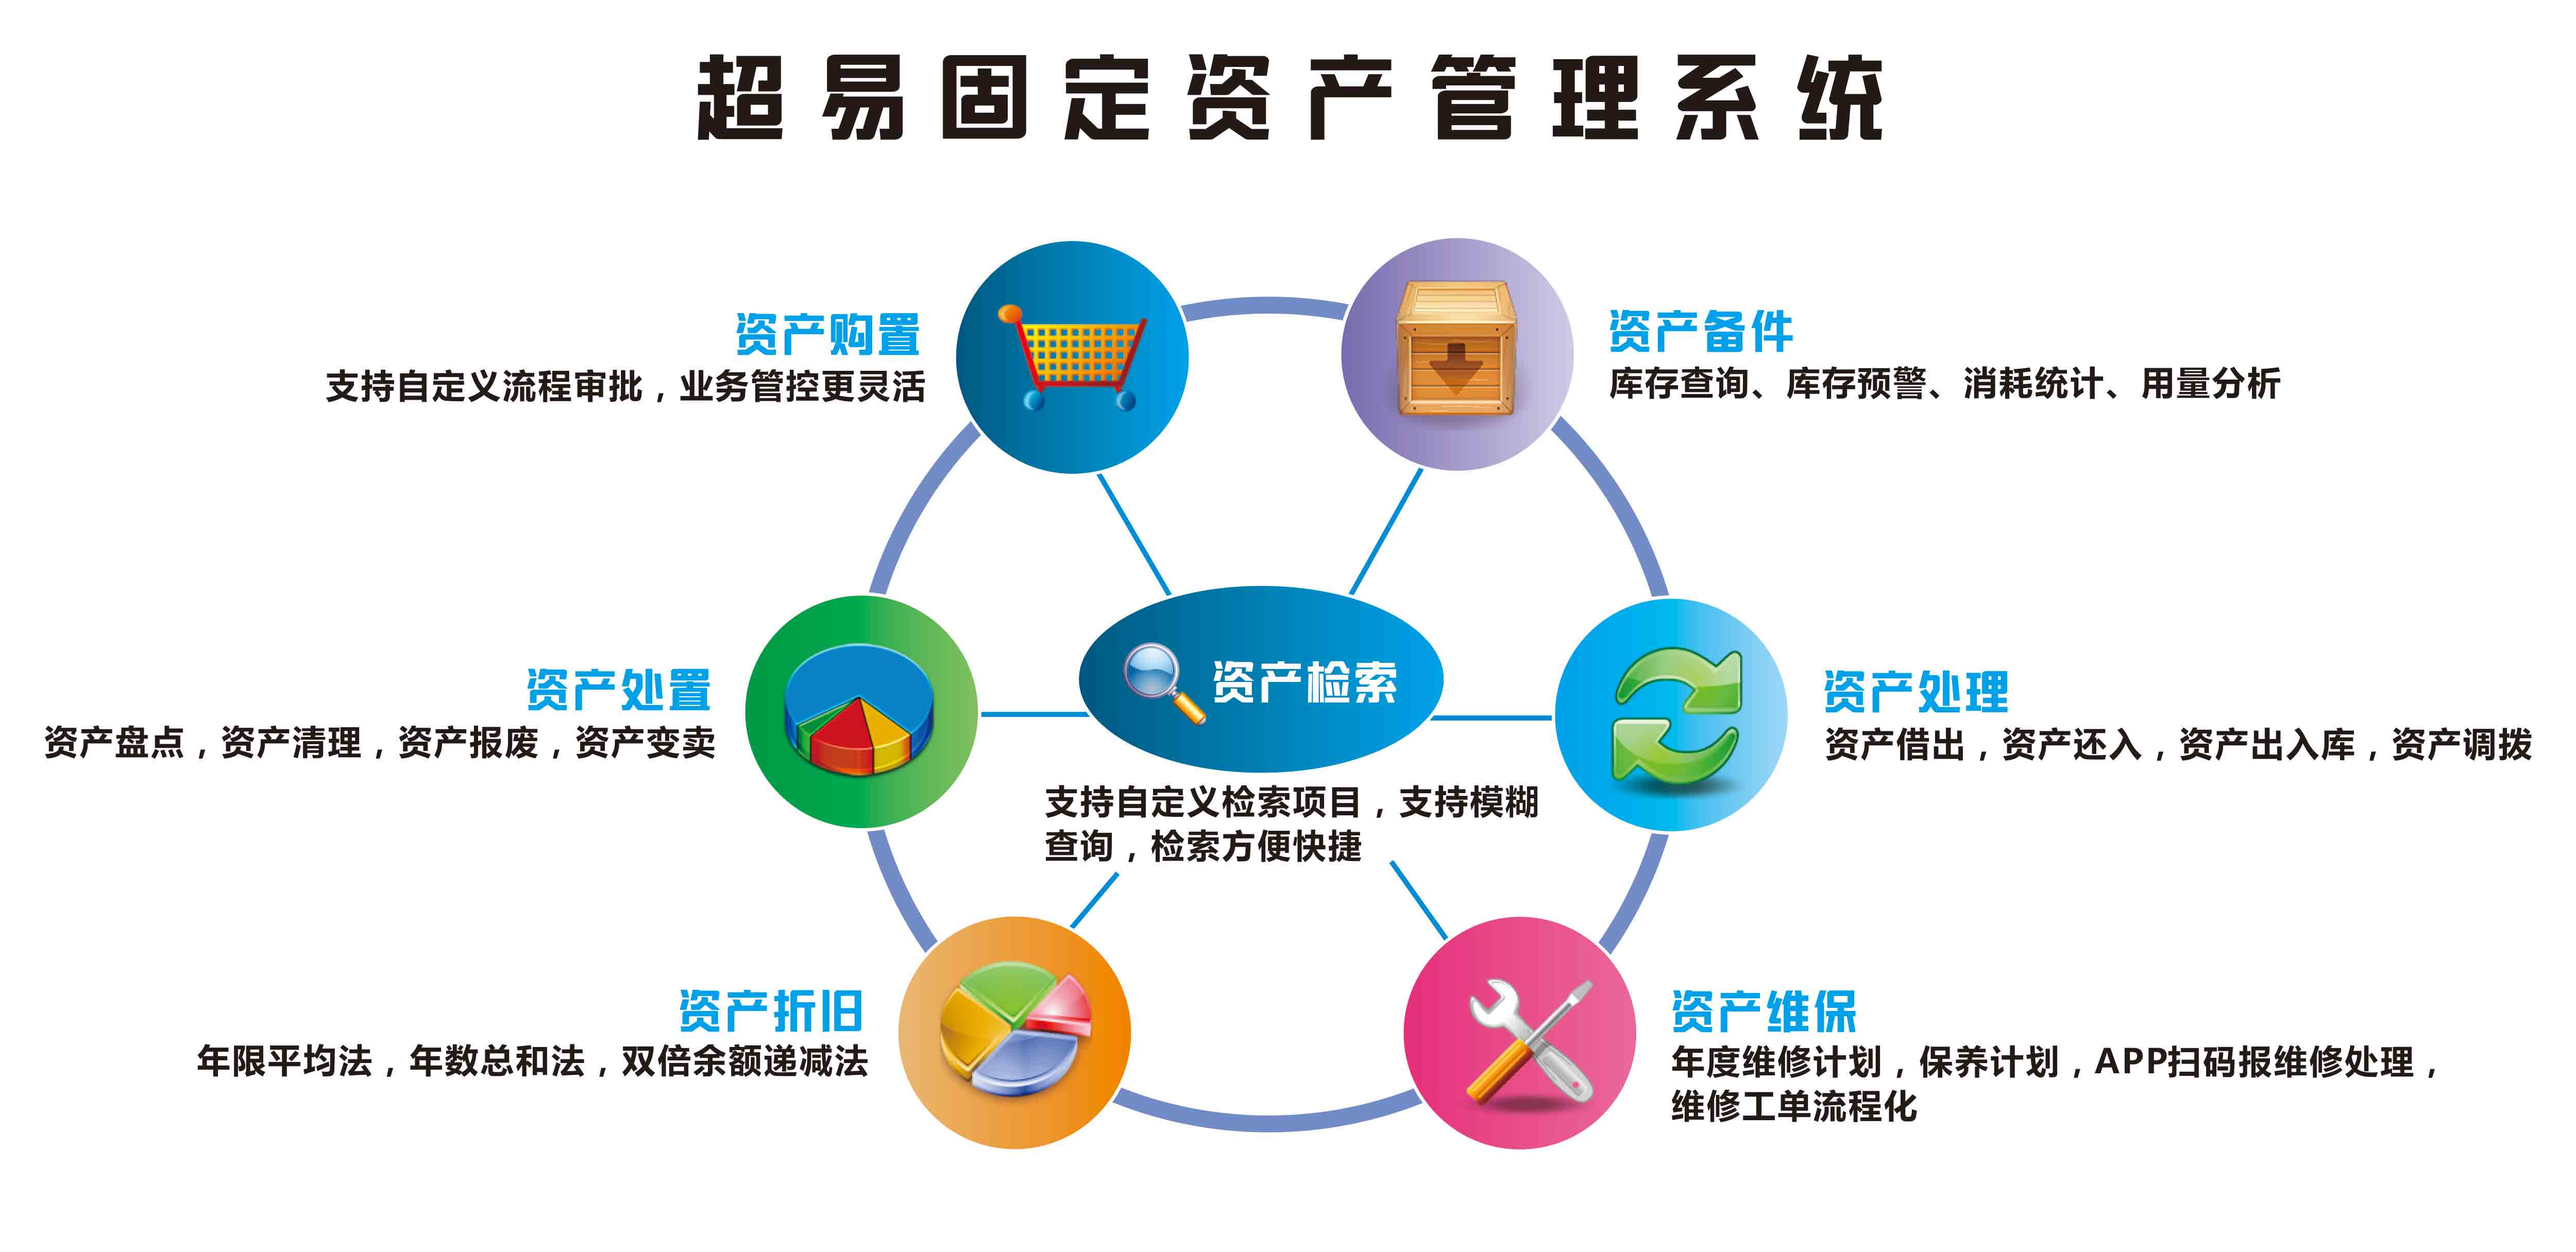
- 企业资产管理:包括营运资金管理、应收账款管理、存货管理、固定资产管理、投资管理以及并购重组中的资产整合。企业资产管理更强调流动性、周转效率与资本结构优化,兼顾盈利与偿债能力。
- 机构资产管理(即通常说的“资管行业”):由持牌金融机构(如基金公司、银行理财子公司、保险资管、券商资管、信托公司)接受客户委托,对受托资产进行专业化投资管理。这类业务受严格监管,核心是“受人之托、代人理财”,强调信义义务、风险隔离与信息披露。
- 公共资产与主权资产管理:政府或公共部门对国有资产、外汇储备、社保基金等进行管理与运营,目标兼顾收益性、安全性与公共政策功能。
三、资产管理的关键流程
无论个人还是机构,一套完整的资产管理通常包含以下步骤:
第一步,资产盘点与负债梳理。明确“有什么、欠什么、现金流如何”,建立资产负债表思维。很多人只关注投资收益,却忽视负债成本与流动性缺口,这是常见的误区。
第二步,目标与约束条件设定。包括收益目标、风险承受能力、投资期限、流动性需求、税务与法律限制等。目标越具体,策略越可执行。例如“五年后支付首付”与“长期跑赢通胀”对应的配置方案完全不同。
第三步,资产配置与策略选择。资产配置是决定长期结果的最重要变量之一。常见方法包括战略资产配置(长期比例)、战术资产配置(中短期偏离)以及再平衡机制。配置需考虑资产之间的相关性,通过分散降低组合波动。
第四步,执行与成本控制。包括交易执行、费率比较、税收优化等。长期来看,成本对净收益的侵蚀不可忽视。
第五步,监控、绩效评估与动态调整。定期检视组合是否偏离目标,分析收益来源,根据市场变化与个人/机构情况变化进行再平衡。
四、资产管理常见误区
- 把资产管理等同于投资获利。实际上,风险管理、流动性安排与保障规划同样是资产管理的重要组成部分。
- 忽视负债与现金流。资产规模大不代表财务健康,高杠杆与期限错配可能带来流动性危机。
- 过度集中或频繁交易。集中持仓放大风险,频繁交易增加成本且容易受情绪驱动。
- 盲目追逐高收益。收益与风险通常相伴而生,脱离风险承受能力追求高收益往往导致不可承受的损失。
- 缺乏长期视角与纪律。资产管理是长期过程,需要制度化的再平衡与复盘,而非一次性决策。
五、资产管理能力建设
对个人而言,提升资产管理能力可以从建立记账与预算习惯、储备应急资金、配置基础保障、学习资产配置常识、定期复盘开始。对企业和机构而言,则需要健全治理结构、明确授权与风控流程、引入专业人才与系统工具、强化信息披露与合规管理。
资产管理是一门关于“在不确定性中做出取舍”的实践科学。它要求我们既看清资产的全貌,也看清自身的目标与约束;既重视收益,也敬畏风险;既关注当下,也规划长远。理解资产管理的本质,有助于个人与组织更从容地应对财务挑战,实现资源的跨周期优化配置。